





Giá nhôm tấm tuần 41/2026: SMM A00 rơi về 23.650 CNY/tấn sau lễ
Sàn Thượng Hải mở cửa lại sau Quốc khánh với hai phiên giảm liền: giá nhôm thỏi SMM A...


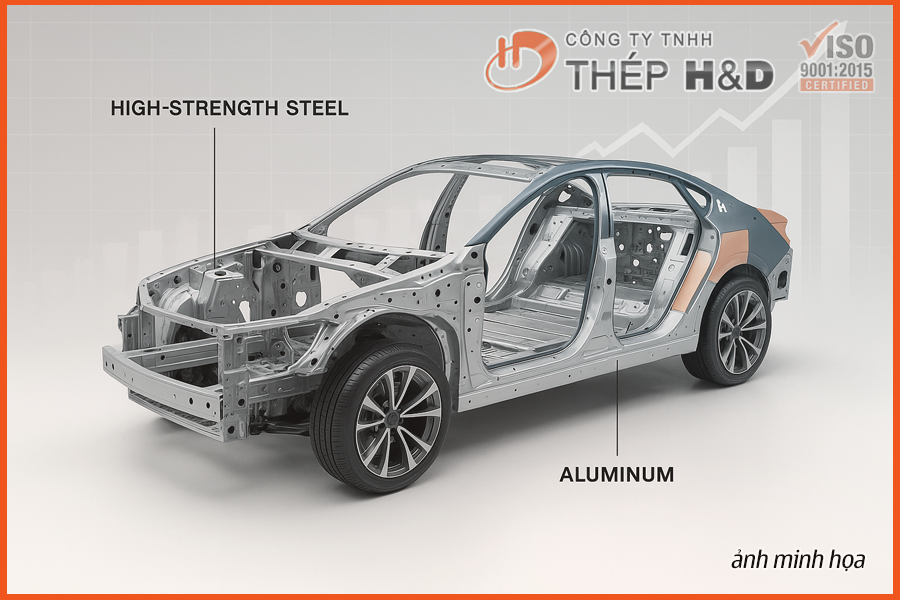
Hà Nội, ngày 10 tháng 11 năm 2025 – Thị trường kim loại tấm kết cấu ô tô toàn cầu đang chứng kiến sự tăng trưởng mạnh mẽ, được thúc đẩy bởi nhu cầu ngày càng cao về vật liệu nhẹ, độ bền cao trong sản xuất xe hơi. Với các quy định nghiêm ngặt về hiệu suất nhiên liệu và khí thải, cùng với sự bùng nổ của xe điện (EV), các nhà sản xuất ô tô đang tích cực tìm kiếm các giải pháp kim loại tấm tiên tiến để giảm trọng lượng xe, nâng cao an toàn và cải thiện hiệu quả hoạt động.
Thị trường kim loại tấm kết cấu ô tô toàn cầu được định giá khoảng 17,4 tỷ USD vào năm 2024. Các chuyên gia dự báo thị trường này sẽ tiếp tục tăng trưởng với tốc độ tăng trưởng kép hàng năm (CAGR) từ 2,5% đến 3,8% trong thập kỷ tới, đạt mức định giá từ 20 tỷ USD đến 26 tỷ USD vào đầu hoặc giữa những năm 2030. Sự tăng trưởng ổn định này phản ánh tầm quan trọng ngày càng tăng của kim loại tấm kết cấu trong ngành công nghiệp ô tô hiện đại.
Sự mở rộng của thị trường kim loại tấm kết cấu ô tô được thúc đẩy bởi một số yếu tố chính:
Thị trường kim loại tấm kết cấu ô tô chủ yếu sử dụng các loại vật liệu sau:
Các vật liệu này được ứng dụng rộng rãi trong sản xuất các bộ phận thân xe (body-in-white), khung gầm, cửa, mui xe, cốp xe, và các cấu trúc bảo vệ pin cho xe điện.
Các công ty lớn đang định hình thị trường kim loại tấm kết cấu ô tô bao gồm:
Về phân bố khu vực, Châu Á là khu vực dẫn đầu về sản xuất ô tô và do đó cũng là thị trường lớn nhất cho kim loại tấm kết cấu, chiếm hơn một nửa tổng sản lượng ô tô toàn cầu. Châu Âu và Bắc Mỹ cũng là những thị trường quan trọng với nhu cầu cao về các giải pháp vật liệu tiên tiến.
Thách thức:
Cơ hội:
Thị trường kim loại tấm kết cấu ô tô đang ở một giai đoạn phát triển năng động, được định hình bởi các xu hướng công nghệ, quy định và nhu cầu thị trường. Các nhà sản xuất ô tô và nhà cung cấp vật liệu cần tiếp tục đổi mới, đầu tư vào nghiên cứu và phát triển để tạo ra các giải pháp vật liệu tiên tiến hơn, đáp ứng yêu cầu ngày càng cao về hiệu suất, an toàn và bền vững.
Việc hợp tác chặt chẽ giữa các nhà sản xuất vật liệu, nhà cung cấp linh kiện và các hãng ô tô sẽ là chìa khóa để khai thác tối đa tiềm năng của thị trường này, đặc biệt trong bối cảnh chuyển đổi sang kỷ nguyên xe điện và sản xuất thông minh.
Tìm hiểu thêm về các vật liệu công nghiệp khác:
Nguồn tham khảo:
Sàn Thượng Hải mở cửa lại sau Quốc khánh với hai phiên giảm liền: giá nhôm thỏi SMM A...
Từ ngày 20/10/2026, Nghị định 344/2026/NĐ-CP mở cơ chế đặt hàng và ưu đãi cho doanh n...
Các con số vật lý của nhôm không giống nhau giữa các mác, và mỗi con số dẫn tới một q...
Giá nhôm thỏi SMM A00 giảm ba phiên liên tiếp trong tuần 40/2026, chốt 24.030 CNY/tấn...
Sau 8 tháng 2026, thị trường ô tô Việt Nam bán 432.548 xe, mức tăng cao nhất trong 6...
Nhôm tấm 3mm là độ dày được hỏi nhiều nhất trong nhóm tấm mỏng vì đủ cứng để làm thùn...
Nhôm A6061 là hợp kim nhôm–magie–silic hoá bền bằng nhiệt luyện, được dùng nhiều nhất...
Chỉ số cước container nội Á của Drewry chốt ngày 24/9/2026 ở 1.491 USD/40ft, tăng 6%...
Giá nhôm thỏi SMM A00 chốt tuần 39/2026 ở 24.240 CNY/tấn, cao hơn 60 CNY/tấn so với t...
Nhôm chống trượt là tấm nhôm có gân nổi một mặt, dùng cho sàn xe, cầu thang và sàn xư...


