





Nhôm A5052: chọn O, H32 hay H34, bán kính chấn và lỗi khi mua
Cùng là nhôm A5052 nhưng tấm trạng thái O, H32 và H34 có độ bền, độ dẻo và bán kính c...


Chỉ số cước container nội Á (IACI) của Drewry chốt ngày 24/9/2026 ở 1.491 USD cho một container 40 feet, tăng 6% so với tuần trước và lập đỉnh lịch sử tuần thứ năm liên tiếp. Mức này cao hơn gần 34% so với 1.114 USD/40ft hồi đầu tháng 6/2026. Cú tăng rơi đúng lúc Trung Quốc bước vào kỳ nghỉ kép: Trung thu 25–27/9 và Quốc khánh 1–7/10. Với người nhập nhôm tấm, nhôm cuộn từ Trung Quốc về Hải Phòng, đây là tin đáng chú ý nhất tuần 39, vì giá nhôm thỏi gần như đi ngang trong khi chi phí đưa hàng về lại tăng.
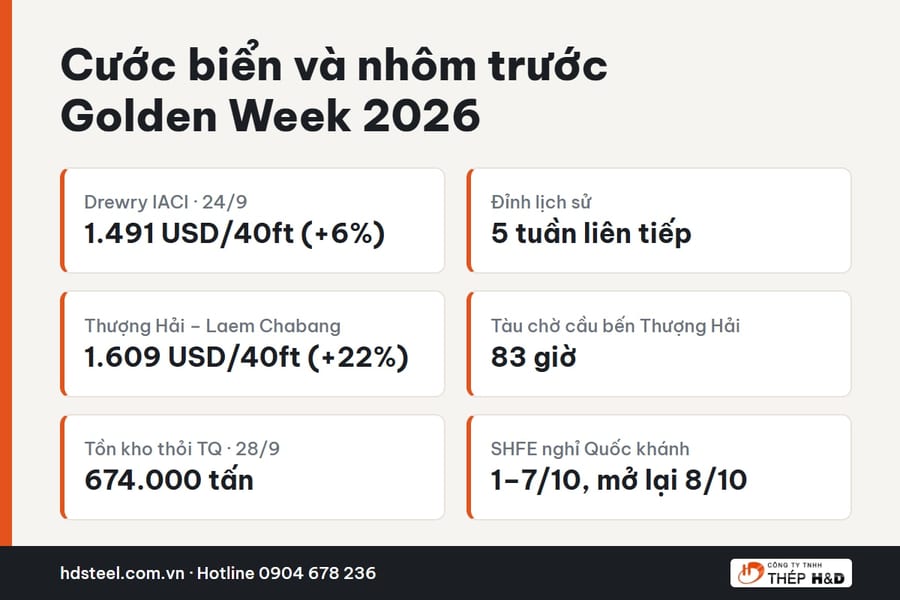
Số liệu chính về cước nội Á và nhôm thỏi trước kỳ nghỉ Quốc khánh Trung Quốc (tổng hợp: H&D Steel)
Theo Drewry, chỉ số IACI gồm 18 tuyến nội Á và không tính phí xếp dỡ tại cảng (THC). Trong tuần đến 24/9, tuyến Thượng Hải – Laem Chabang (Thái Lan) tăng 22% lên 1.609 USD/40ft; tuyến Thượng Hải – Jakarta tăng 12% lên 2.300 USD/40ft. Drewry nêu bốn nguyên nhân cộng hưởng: chủ hàng dồn xuất trước Golden Week; bão liên tiếp ở Đông Á khiến tàu chờ cầu bến trung bình 83 giờ ở Thượng Hải và 38 giờ ở Ninh Ba; căng thẳng Trung Đông; và vụ cháy tại bến NPCT1 cảng Jakarta ngày 21/9. Drewry dự báo cước nội Á sẽ ổn định trong vài tuần sau đó, chứ chưa nói giảm.
Cảng container châu Á trước kỳ nghỉ Quốc khánh Trung Quốc — Ảnh minh họa do AI tạo
Cùng ngày 24/9, chỉ số World Container Index (WCI) của Drewry cho các tuyến Đông – Tây lại giảm 1% còn 4.468 USD/40ft: Thượng Hải – Los Angeles tăng 2% lên 7.838 USD/40ft, còn Thượng Hải – Rotterdam giảm 4% còn 3.485 USD/40ft. Với tuyến Đông – Tây, Drewry dự báo cước sẽ giảm tiếp trước Golden Week. Nói cách khác, cước đi Mỹ, đi châu Âu đang hạ nhiệt, nhưng chặng ngắn trong châu Á, tức chặng đưa nhôm về Việt Nam, vẫn nóng.
Số chuyến bị cắt cũng khác nhau tuỳ cách đếm. Bản Cancelled Sailings Tracker ngày 25/9 của Drewry ghi 58 chuyến bị huỷ trong tuần 40–44 (28/9 – 1/11), bằng 8% lịch tàu; bản ngày 18/9 trước đó ghi 77 chuyến cho tuần 39–43, bằng 11%. Trong khi đó, số liệu Xeneta và eeSea (dẫn lại ngày 24/9) cho biết gần 13% công suất tháng 10 từ châu Á đi Mỹ và châu Âu đã bị cắt, thấp hơn mức 18–21% của cùng kỳ năm 2025. Ba con số không mâu thuẫn, chỉ khác cửa sổ thời gian và mẫu số; điểm chung là đợt cắt chuyến năm 2026 nhẹ hơn các năm trước và tập trung vào tuyến đi Mỹ, đi châu Âu, không phải tuyến nội Á.
Trên thị trường Trung Quốc, giá nhôm thỏi SMM A00 phiên 24/9 ở 24.240 CNY/tấn (đã gồm VAT 13%). Tồn kho nhôm thỏi tại các vùng tiêu thụ chính giảm 63.000 tấn trong tuần đến 17/9 và giảm tiếp 55.000 tấn trong tuần đến 24/9, tổng cộng 118.000 tấn, về 678.000 tấn; đến 28/9 còn 674.000 tấn. Thống kê của SMM giai đoạn 2020–2025 cho thấy tồn kho thỏi thường tăng 4,0–17,3% trong tuần nghỉ Quốc khánh, vì nhà máy luyện vẫn đúc trong khi xưởng cán, xưởng ép nghỉ. SMM cũng lưu ý rủi ro hàng về dồn sau lễ và dự kiến giá SHFE dao động 23.800–24.300 CNY/tấn, LME 3.150–3.250 USD/tấn trong thời gian nghỉ. Sàn SHFE nghỉ 1–7/10 và giao dịch lại ngày 8/10, nên từ 28/9 đến 30/9 chỉ còn ba phiên giá tham chiếu.
Cần báo giá nhôm tấm, nhôm cuộn giao trong tháng 10? Xem nhôm tấm A1050, A3003, A5052, 6061 và nhôm cuộn, băng xẻ, hoặc liên hệ H&D Steel: hotline/Zalo 0904 678 236 (Phòng Kinh doanh). Vui lòng gửi mác, độ dày, khổ, trạng thái và số lượng để nhận báo giá sát nhất.
Cùng là nhôm A5052 nhưng tấm trạng thái O, H32 và H34 có độ bền, độ dẻo và bán kính c...
Sàn Thượng Hải mở cửa lại sau Quốc khánh với hai phiên giảm liền: giá nhôm thỏi SMM A...
Từ ngày 20/10/2026, Nghị định 344/2026/NĐ-CP mở cơ chế đặt hàng và ưu đãi cho doanh n...
Các con số vật lý của nhôm không giống nhau giữa các mác, và mỗi con số dẫn tới một q...
Giá nhôm thỏi SMM A00 giảm ba phiên liên tiếp trong tuần 40/2026, chốt 24.030 CNY/tấn...
Sau 8 tháng 2026, thị trường ô tô Việt Nam bán 432.548 xe, mức tăng cao nhất trong 6...
Nhôm tấm 3mm là độ dày được hỏi nhiều nhất trong nhóm tấm mỏng vì đủ cứng để làm thùn...
Nhôm A6061 là hợp kim nhôm–magie–silic hoá bền bằng nhiệt luyện, được dùng nhiều nhất...
Chỉ số cước container nội Á của Drewry chốt ngày 24/9/2026 ở 1.491 USD/40ft, tăng 6%...
Giá nhôm thỏi SMM A00 chốt tuần 39/2026 ở 24.240 CNY/tấn, cao hơn 60 CNY/tấn so với t...


