





Nhôm A5052: chọn O, H32 hay H34, bán kính chấn và lỗi khi mua
Cùng là nhôm A5052 nhưng tấm trạng thái O, H32 và H34 có độ bền, độ dẻo và bán kính c...


Tính đến giữa tháng 7 năm 2025, thị trường thép toàn cầu đang chứng kiến một sự thay đổi chiến lược quan trọng từ các nhà sản xuất Trung Quốc. Đối mặt với các mức thuế quan nặng nề đối với các sản phẩm thép thành phẩm tại các thị trường lớn, các công ty này đã tìm ra một phương thức "lách luật" mới và hiệu quả: xuất khẩu phôi thép bán thành phẩm. Chiến thuật này không chỉ định hình lại các luồng thương mại mà còn đặt ra một loạt thách thức mới cho các nhà sản xuất thép trên toàn thế giới, đặc biệt là ở Đông Nam Á.
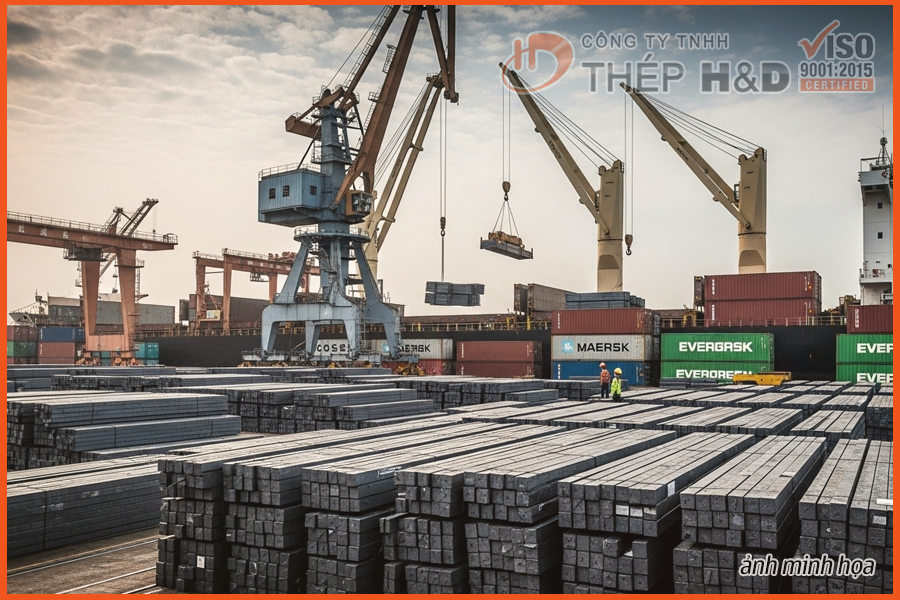
Các số liệu cho thấy một xu hướng rõ ràng và đầy kịch tính. Trong nửa đầu năm 2025, xuất khẩu phôi thép của Trung Quốc đã tăng vọt lên mức đáng kinh ngạc là 15 triệu tấn. Con số này thể hiện mức tăng trưởng khổng lồ 45% so với 10,3 triệu tấn được xuất khẩu trong cùng kỳ năm 2024. Động lực chính cho sự thay đổi này là chênh lệch thuế quan.
Trong khi các sản phẩm thép thành phẩm của Trung Quốc, như thép cuộn cán nóng (HRC), phải đối mặt với mức thuế từ 25-30% tại các thị trường trọng điểm như Liên minh châu Âu, thì thuế nhập khẩu đối với phôi thép bán thành phẩm lại thấp hơn đáng kể, thường chỉ ở mức dưới 5% hoặc thậm chí bằng không tại nhiều quốc gia ASEAN. Sự khác biệt này đã tạo ra một kẽ hở béo bở mà các nhà xuất khẩu Trung Quốc đang khai thác triệt để. Giá FOB hiện tại cho phôi thép Trung Quốc (loại Q235) dao động quanh mức $480-$490 mỗi tấn, một mức giá cực kỳ cạnh tranh mà các đối thủ quốc tế khó lòng sánh kịp.
Mặt trận chính cho động lực thương mại mới này là Đông Nam Á. Các quốc gia như Việt Nam, Indonesia, Thái Lan và Thổ Nhĩ Kỳ đã trở thành điểm đến chính cho làn sóng phôi thép từ Trung Quốc. Tuy nhiên, tác động của nó đang tạo ra một ngành công nghiệp bị chia rẽ. Các nhà máy cán lại, những đơn vị nhập khẩu phôi để gia công thành sản phẩm cuối cùng, đang hưởng lợi từ chi phí nguyên liệu thô thấp hơn. Điều này cho phép họ cải thiện biên lợi nhuận và cung cấp giá cả cạnh tranh hơn tại thị trường nội địa.
Ngược lại, các nhà sản xuất thép tích hợp trong khu vực—những công ty tự sản xuất thép từ quặng sắt và than—đang phải đối mặt với áp lực cực lớn. Làn sóng phôi thép giá rẻ làm suy yếu sức mạnh định giá và siết chặt lợi nhuận của họ. Các hiệp hội ngành hàng, như Viện Gang thép Đông Nam Á (SEAISI), đã lên tiếng bày tỏ lo ngại ngày càng tăng, cảnh báo về những thiệt hại lâu dài đối với khả năng tự chủ về thép của khu vực. Sự thay đổi chiến lược trong ngành thép này nhấn mạnh sự phức tạp của thương mại toàn cầu đối với các kim loại công nghiệp, một thế giới nơi các vật liệu như nhôm và thép là trung tâm của chiến lược kinh tế.
Chiến lược xuất khẩu phôi thép là một phản ứng thông minh, dựa trên thị trường đối với các rào cản thương mại hiện có. Tuy nhiên, nó khó có thể không bị chú ý trong thời gian dài. Các nhà phân tích dự đoán rằng đây sẽ trở thành điểm nóng lớn tiếp theo trong các tranh chấp thương mại toàn cầu. Chính phủ các nước bị ảnh hưởng hiện đang chịu áp lực phải hành động, và chúng ta có thể sẽ chứng kiến việc triển khai các cuộc điều tra chống bán phá giá hoặc các biện pháp tự vệ mới nhắm riêng vào thép bán thành phẩm trong những tháng tới.
Hiện tại, các nhà sản xuất thép Trung Quốc đã thành công trong việc mở ra một van xả mới để đưa sản lượng khổng lồ của mình ra thế giới, buộc các đối thủ cạnh tranh, khách hàng và các nhà quản lý phải điều chỉnh lại chiến lược của mình.
Nguồn: Dữ liệu đã được xác minh từ Reuters, S&P Global, Fastmarkets, và Hiệp hội Thép Thế giới tính đến tháng 7/2025.
Cùng là nhôm A5052 nhưng tấm trạng thái O, H32 và H34 có độ bền, độ dẻo và bán kính c...
Sàn Thượng Hải mở cửa lại sau Quốc khánh với hai phiên giảm liền: giá nhôm thỏi SMM A...
Từ ngày 20/10/2026, Nghị định 344/2026/NĐ-CP mở cơ chế đặt hàng và ưu đãi cho doanh n...
Các con số vật lý của nhôm không giống nhau giữa các mác, và mỗi con số dẫn tới một q...
Giá nhôm thỏi SMM A00 giảm ba phiên liên tiếp trong tuần 40/2026, chốt 24.030 CNY/tấn...
Sau 8 tháng 2026, thị trường ô tô Việt Nam bán 432.548 xe, mức tăng cao nhất trong 6...
Nhôm tấm 3mm là độ dày được hỏi nhiều nhất trong nhóm tấm mỏng vì đủ cứng để làm thùn...
Nhôm A6061 là hợp kim nhôm–magie–silic hoá bền bằng nhiệt luyện, được dùng nhiều nhất...
Chỉ số cước container nội Á của Drewry chốt ngày 24/9/2026 ở 1.491 USD/40ft, tăng 6%...
Giá nhôm thỏi SMM A00 chốt tuần 39/2026 ở 24.240 CNY/tấn, cao hơn 60 CNY/tấn so với t...


